

住宅ローンの手続きに欠かせない「金消契約(金銭消費貸借契約)」という言葉を聞いたことはありますか?初めてマイホームを購入する方や新社会人の多くが、この契約の重要性を十分に理解しないまま、書類に署名・捺印してしまうケースが後を絶ちません。しかし、この契約こそが「数千万円という巨額の借金を法的に背負う」最終的なステップなのです。不動産売買契約とは異なり、金消契約を結んだ瞬間から、あなたは銀行に対する返済責任を持つ契約者となります。
では、金消契約とは具体的に何か、いつ、どのような手続きで行われるのか、そして契約当日に気をつけるべき点は何なのか—多くの方が不安や疑問を抱えています。本記事では、金消契約の基本概念から手続きの流れ、必要書類、契約書でチェックすべき重要項目、そして契約後のリスク管理まで、初心者が知るべき全てを詳しく解説します。加えて、近年普及している電子契約との違いや、融資が実行されない事態を防ぐための注意点についても触れていきます。この記事を読めば、金消契約に対する不安が解消され、自信を持って契約に臨むことができるようになるでしょう。マイホーム購入という人生の大きな決断を後悔しないために、ぜひ最後までお付き合いください。
目次
金消契約(金銭消費貸借契約)とは?ローン契約の基本を解説
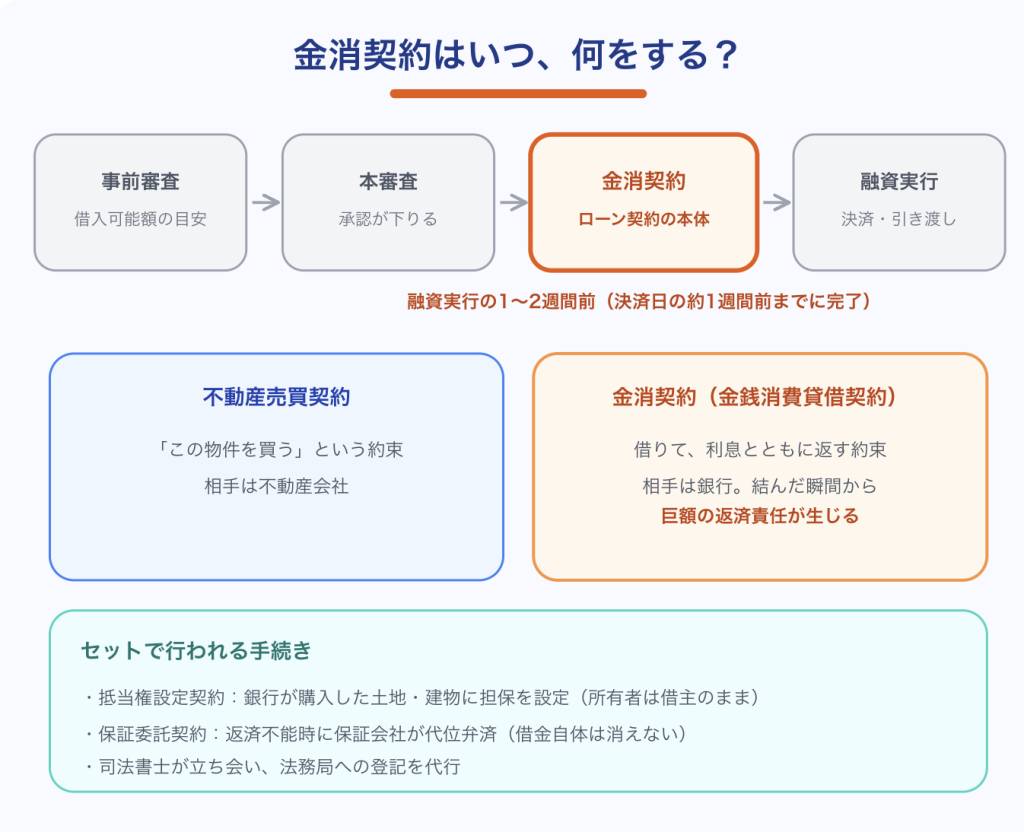
「金消契約(きんしょうけいやく)」という言葉を初めて耳にする方も多いでしょう。これは正式名称を「金銭消費貸借契約(きんせんしょうひたいしゃくけいやく)」と言い、簡単に言えば「銀行からお金を借り、それを利息とともに返す」ことを約束する契約のことです。住宅ローンの文脈では、この金消契約が「ローン契約の本体」となります。
不動産売買契約との違いと金消契約の重要性
住宅購入の過程では、いくつかの契約が登場します。まず、物件を買うときに不動産会社と「不動産売買契約」を結びますが、これはあくまで「この物件を購入する」という約束に過ぎません。一方で金消契約は、その代金を支払うための「資金を借りることを確定させる最終的なステップ」です。新社会人や初めてマイホームを購入する方にとっては、この契約を結ぶ瞬間に初めて「数千万円という巨額の借金を背負う」という法的な責任が生じます。だからこそ、他の手続きとは比べ物にならない重さがあるのです。
金消契約書に記載される主な内容
金消契約書に記載される内容は非常に充実しています。借入金額や金利といった基本的な条件はもちろんのこと、返済期間、返済方法、万が一返済が滞った際のルール、銀行が融資を取り消せる条件まで、細かく定められています。銀行側にとっても、融資を実行するための最終的な意思確認の場となるため、単なる事務手続き以上の重要な役割を果たしています。
このセクションを通じて、「金消契約とは何か」「なぜそれほど重要なのか」を理解することが、これからの手続きをスムーズに進めるための第一歩となります。次のセクションでは、この契約がいつ、どのタイミングで行われるのかについて解説していきます。
住宅ローンの金消契約はいつ行う?申し込みから融資実行までのタイミング
住宅ローンの手続きは、事前審査、本審査、金消契約、融資実行(決済)という順序で進みます。金消契約を行うタイミングは、「本審査の承認が降りた後」かつ「融資実行(物件の引き渡し・決済)の1~2週間前」が一般的です。
金消契約は本審査承認後に行う必要がある
本審査に通過しただけでは、まだ金融機関がお金を貸してくれることが100%確定したわけではありません。金消契約を結んで初めて、金融機関は融資を実行する法的な準備に入ります。具体的には、決済日の約1週間前までに契約を完了させておく必要があります。これは、金融機関内部で融資の実行に向けた事務処理(伝票作成や振込予約など)に数営業日を要するためです。
実際のスケジュールはタイトになりやすい
時間的には余裕があるように思えるかもしれませんが、実際のスケジュールはかなりタイトになりがちです。特に新築物件の場合、建物が完成して法務局への登記が終わらなければ契約ができないケースも多くあります。その結果、決済直前に慌てて金消契約を行うことになり、書類の不備などがあれば決済日がずれ込む恐れもあります。万が一融資実行が遅れれば、売買契約における違約金が発生する可能性もあるのです。
トラブル回避のために必要なこと
だからこそ、不動産会社や金融機関と密に連絡を取ることが不可欠です。いつ頃に金消契約を行うのか、どのような書類が必要なのか、事前に確認を取り、準備を進めることで、トラブルを未然に防ぐことができます。また、最近では電子契約を導入する金融機関が増えており、これにより手続きが一層スムーズになるケースもあります。余裕を持ったスケジューリングと、早めの情報収集が、無事に融資実行を迎えるための鍵となります。
金消契約当日に必要な書類・持ち物チェックリスト
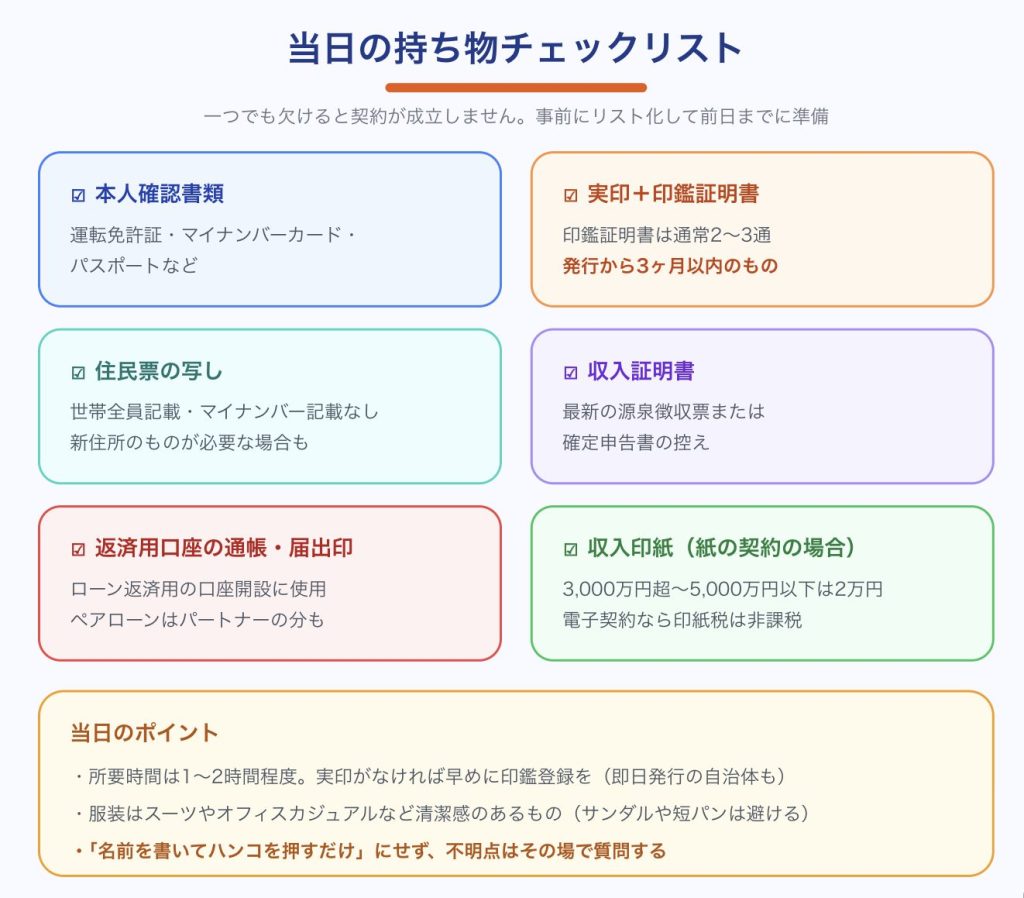
金消契約には多くの書類が必要であり、一つでも忘れると契約が成立しません。特に印鑑証明書などの公的書類には「発行から3ヶ月以内」といった有効期限があるため、直前に準備するのではなく、事前にリスト化して確認することが重要です。
本人確認書類と実印
以下に、一般的な必要書類をまとめました。本人確認書類として、運転免許証やマイナンバーカード、パスポートなどが必要になります。実印と印鑑証明書も必須で、市区町村に登録されている実印と、その証明書(通常2~3通必要)を用意してください。住民票の写しは、世帯全員が記載され、マイナンバーの記載がないものを選びます。新住所への転入後のものが必要な場合もあるので、事前に金融機関に相談しましょう。
収入証明書と印紙税
収入証明書として、最新の源泉徴収票や確定申告書の控えが必要です。また、ローン返済用の口座を開設するための通帳と届け出印も持参してください。紙の契約書を選択した場合、借入金額に応じた収入印紙が別途必要になります。例えば、3,000万円を超え5,000万円以下の借り入れであれば2万円の印紙税がかかります。
実印がない場合の対応
もし「実印を持っていない」という新社会人の方は、あらかじめ印鑑を作成し、役所で印鑑登録を済ませておく必要があります。即日発行が可能な自治体も多いですが、余裕を持って準備することをお勧めします。金融機関によっては火災保険の申込書が必要な場合もあり、ペアローンを組む場合はパートナーの書類も同時に求められます。
契約日前の最終確認
契約日の数日前に、金融機関から「持ち物リスト」をもらうのが一般的です。そのリストを確認しながら、前日までにカバンに入れておくのが安心です。最近では、紙の契約ではなく電子契約を採用する金融機関も増えており、その場合は印紙や実印が不要になるケースもあります。どのサービスを利用できるのか、事前に確認しておくことで、当日の準備をより効率的に進めることができます。
所要時間はどれくらい?当日の流れと服装の正解
金消契約当日の所要時間は、一般的に1時間から2時間程度です。この時間があれば、契約内容の確認から署名・捺印まで、全ての手続きを完了できます。
手続きの流れ
手続きの流れはおおよそ以下の通りです。まず、金融機関の担当者から契約内容の最終確認が行われます。借入金額、金利、返済方法など、重要な項目について一つひとつ説明を受けます。その後、膨大な量の書類への署名・捺印を行います。この作業が意外と時間を要するため、焦らず丁寧に進めることが大切です。最後に、融資実行日当日の流れや振込先の確認、抵当権設定に関する説明を受けて終了となります。
服装について
服装については、明確なルールはありません。しかし、数千万円の契約を交わす場であり、銀行の応接室で行われることが多いため、あまりにカジュアルすぎる格好(サンダルや短パンなど)は避けるのが無難です。新社会人の方であれば、スーツや清潔感のあるジャケパンスタイル、オフィスカジュアルであれば失礼にあたることはありません。ビジネスシーンに相応しい服装を心がけることで、契約に向けた気持ちの準備にもなります。
当日のポイント
当日の最大のポイントは、「ただ名前を書いてハンコを押すだけ」という姿勢を避けることです。不明な点があればその場で質問する勇気を持ちましょう。一度署名捺印をしてしまうと、後から「そんな話は聞いていない」という主張は通用しません。所要時間に余裕を持って臨み、一つ一つの条項を理解しながら進めることで、契約後のトラブルを未然に防ぐことができるのです。
契約書で必ずチェックすべき5つの重要項目
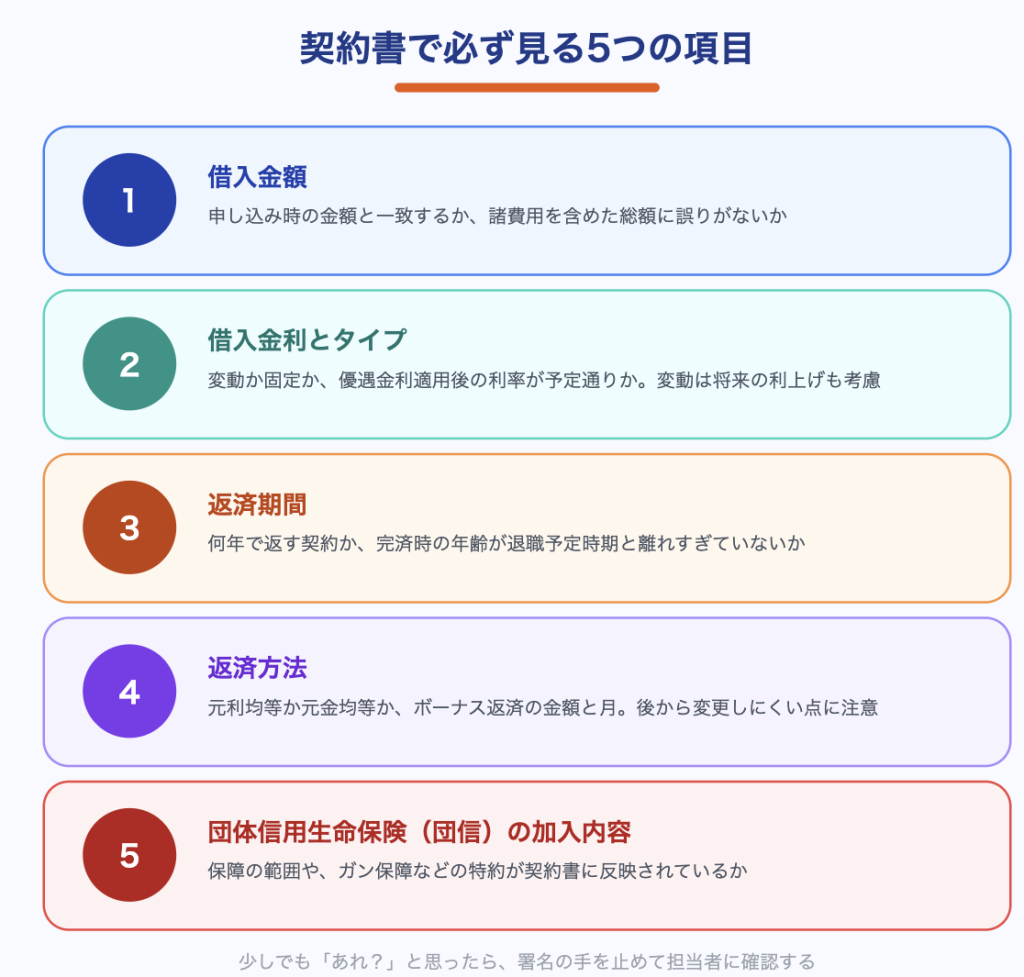
金消契約書は非常に細かく、全てのページを熟読するのは困難ですが、以下の5項目だけは必ず自分の目で再確認してください。これらは、あなたの返済生活に直結する最も重要な条件です。
借入金額の確認
1つ目は「借入金額」です。申し込み時の金額と一致しているか、諸費用を含めた総額が間違いないかを確認します。時には金融機関側の計算ミスや、最新の見積もりとの相違がある場合もあります。数百万円単位のズレが生じることもあるため、必ず通帳やシミュレーション資料と照らし合わせてください。
借入金利とタイプの確認
2つ目は「借入金利とタイプ」です。変動金利か固定金利か、また適用される利率(優遇金利適用後)が予定通りかを確認します。本審査時と金消契約時で市場金利が変動し、当初のシミュレーションと若干異なる場合もあります。特に変動金利を選んだ場合は、将来の利上げリスクについても改めて検討してください。
返済期間の確認
3つ目は「返済期間」です。何年(何回)で返す契約か、完済時の年齢が退職予定時期と乖離しすぎていないかも重要です。一般的に、完済時年齢は80歳までとされていますが、個々の状況によって異なります。
返済方法の確認
4つ目は「返済方法」です。元利均等返済か元金均等返済か、ボーナス返済を設定している場合、その金額と月が正しいかを確認します。ボーナス返済は後から変更するのが難しいため、将来のライフイベント(出産や教育費など)を見据えて、今のままで無理がないかを最終判断してください。
団体信用生命保険の加入内容の確認
5つ目は「団体信用生命保険(団信)の加入内容」です。万が一の際、どの範囲まで保障されるのか、特約(ガン保障など)を付けた場合、その内容が契約書に反映されているかを確認します。団信は人生で最大の買い物である住宅購入と切り離せない重要な保険です。
契約前の最終確認の重要性
少しでも「あれ?」と思う箇所があれば、署名の手を止めて担当者に確認することが、トラブルを未然に防ぐ唯一の方法です。契約後の変更は原則認められないため、この時点での確認が極めて重要なのです。
紙の契約と電子契約の違いは?印紙税などのコストを比較
近年、住宅ローンの手続きでも「電子契約」が急速に普及しています。従来の「紙の契約」との最大の違いは、コストと利便性です。
印紙税のコスト比較
紙の契約書の場合、借入金額に応じて「印紙税」がかかります。例えば3,000万円から5,000万円の借り入れであれば2万円の収入印紙が必要です。一方、電子契約であれば印紙税は非課税となります。この時点で2万円のコスト削減が実現します。
手続き面でのメリット
さらに、電子契約には手続き面でのメリットがあります。実印の押印や書類の郵送・保管の手間が省けるため、多忙な新社会人の方でも自宅から手続きを進められます。また、紙の契約書のように紛失するリスクもなく、デジタル管理により必要な時にいつでも内容を確認できます。
電子契約 2.0基準のサービス
ここで注目したいのが、電子契約の質です。例えば、リーテックス株式会社が提供する「ONEデジPREMIUM™」のような「電子契約 2.0」基準のサービスを採用している金融機関であれば、さらに利便性が高まります。一般的な電子契約はPDFへの変換が必要ですが、この技術ではWordファイルのまま契約が可能です。
契約直前まで条文の修正やバージョン管理が必要なローン業務において、Wordのまま署名ができ、変更箇所が明示される仕組みは、ユーザーにとっても内容の誤認を防ぐ大きな助けとなります。また、このサービスは電子署名法に準拠し、法的効力も確保されています。
電子契約選択時の注意点
ただし、電子契約でも別途「電子契約手数料(5,500円程度など)」が発生する金融機関もあります。印紙税削減分と手数料を比較し、どちらが有利かを検討する必要があります。多くの場合、電子契約を選択することで総合的なコスト削減につながりますが、金融機関によって対応が異なるため、事前に確認することをお勧めします。金融機関がどのようなシステムを導入しているかを把握することも、これからの時代の賢いローン選びと言えるでしょう。
抵当権設定契約とは?金消契約と同時に行う手続きの役割
金消契約とセットで必ず行われるのが「抵当権設定契約(ていとうけんせっていけいやく)」です。これは、銀行が貸したお金を確実に回収するための「担保」を確保する手続きです。
住宅ローンは無担保で借りられる額を遥かに超える融資を行うため、銀行は購入した土地や建物に「抵当権」を設定します。これにより、万が一借主が返済できなくなった場合、銀行はその物件を競売にかけて売却代金から優先的に返済を受ける権利を得ます。簡単に言えば、銀行による「担保」であり、貸主側の利益を守るための法的な仕組みです。
抵当権が設定されても、あなたが所有者であることに変わりはありません。住んだり、リフォームしたり、通常の使用は全く問題ありません。ただし、きちんと返済し続ける限り、この権利が実行されることはないのです。
金消契約の場には、多くの場合、司法書士が立ち会います。司法書士は、借主に間違いなく所有権が移転し、かつ銀行の抵当権が正しく設定されるよう、法務局への登記手続きを代行する役割を担います。この登記手続きには数営業日を要するため、決済日からさかのぼって準備が進められます。
この際、司法書士への報酬や登録免許税などの費用が発生しますが、これも住宅ローンの「諸費用」の一部として精算されます。一般的には数万円から十数万円程度の費用がかかりますが、金融機関や司法書士事務所によって異なります。抵当権設定は、銀行が融資を行うための絶対条件であり、金消契約とは切っても切れない関係にあることを理解しておきましょう。契約当日には、この重要な手続きについても担当者から詳しく説明があります。
金消契約後に「ローンが実行されない」事態を防ぐための注意点
金消契約を済ませたからといって、100%安心するのは禁物です。契約締結から融資実行(決済)までの間に、借主の状況に大きな変化があると、銀行が「融資の取り消し」や「減額」を決定することがあります。これを「融資の実行停止」と呼びます。
特に注意すべきは以下の行動です。
転職や退職への対応
転職や退職は要注意です。収入の安定性が損なわれたとみなされ、銀行の判断が覆される可能性があります。新社会人であれば特に勤続年数が短いため、この時期の退職は融資実行に大きな影響を与えます。
新たな借り入れを避ける
新たな借り入れも厳禁です。車のローンやカードローン、スマートフォンの分割払いなどを新規に申し込むと、返済比率が変わり審査に影響します。見た目は小さな買い物でも、信用情報システムには即座に記録され、銀行のチェック対象になります。
支払い延滞のリスク
延滞も危険信号です。既存のクレジットカードや公共料金の支払いを滞納し、信用情報に傷がつくことは避けなければなりません。一度の延滞記録でも、銀行が「返済能力に疑問あり」と判断する可能性があります。
大きな買い物は控える
大きな買い物も控えましょう。家具や家電をカードの分割払いで大量に購入することもリスクになります。新生活に向けて準備をしたい気持ちはわかりますが、高額な買い物や契約の変更は、必ず「融資が実行され、鍵を受け取った後」にするのが鉄則です。
健康状態の変化への対応
また、健康状態に変化があり、団体信用生命保険の告知内容と相違が出た場合も問題になる可能性があります。このような状況が発生した場合は、すぐに金融機関に相談することが大切です。金消契約から決済までの数週間は、現状維持を徹底することが、無事にマイホームを手に入れるための最後のハードルなのです。
契約後のキャンセルや内容変更は可能?知っておくべきリスク
金消契約は法的効力を持つ正式な契約であるため、締結した後に「やっぱり別の銀行にしたい」「金利タイプを変えたい」といった変更やキャンセルは、原則として認められません。
もし強引にキャンセルしようとすると、すでに発生している事務手数料や、銀行によっては所定の違約金を請求される可能性があります。数万円単位の費用が追加で発生するケースも珍しくありません。
ここで最も厄介なのが、不動産売買契約との連動です。住宅ローン契約が白紙になれば、不動産の代金支払いができなくなります。その結果、不動産会社から売買契約の違約金を請求されたり、支払った手付金が没収されたりするリスクがあります。手付金は通常、購入価格の5~10%程度であり、数百万円に上ることもあります。
内容の変更についても同様です。例えば「借入額を増やしたい」という場合は、最初から本審査をやり直す必要があり、予定していた決済日に間に合わなくなる可能性が極めて高いです。借入額の減額であれば対応できる場合もありますが、書類の修正や再審査に時間がかかり、手続きは大きく遅延します。
このように、金消契約後の変更は「後戻りできない」という強い自覚が不可欠です。変更やキャンセルの検討は、契約日までの間に済ませておく必要があります。
そのため、契約当日の署名前に、全ての条件が自分たちのライフプランに合致しているか、家族や配偶者と改めて話し合い、納得した上でペンを握ることが極めて重要です。不安な点や疑問があれば、契約前に金融機関や不動産会社に相談し、十分に検討してから契約に臨むようお勧めします。
登記住所は「新住所」か「旧住所」か?手続き前に知りたい判断基準
金消契約を行う際、よく議論になるのが「住民票の住所をいつ移すか」という問題です。これには「現住所(旧住所)で登記する」ケースと「新住所(購入先の住所)で登記する」ケースの2パターンがあります。
本来、住民票は引っ越し後に移すものですが、実務上は住宅ローンの金消契約までに新住所へ移しておくことが一般的です。その理由は、新住所で登記を行うことで、将来の「住所変更登記」の手間と費用(数万円程度)を節約できるためです。また、住宅ローン控除の手続きもスムーズになり、税務申告が簡潔になります。
ただし、実際にはまだ住んでいない場所に住民票を移すことになるため、自治体によっては受け入れられない場合があります。また、現在住んでいる賃貸物件の解約手続きとの兼ね合いも考慮しなければなりません。例えば、賃貸の敷金返却や原状復帰の確認を終えてから住所を移すほうが、トラブルを避けられる場合もあります。
どちらの住所で契約・登記を進めるべきかは、銀行や不動産会社、立ち会う司法書士によって見解が異なる場合があります。金融機関によっては「新住所での登記を必須」としているところもあれば、「旧住所での手続きも対応可能」という柔軟なスタンスのところもあります。
金消契約の準備を始める段階で、「住民票はいつ移すべきか」「どちらの住所で登記すればよいか」を担当者に確認し、スケジュールを組んでおくのが賢明です。この判断が遅れると、金消契約当日に書類の不備が生じ、手続きが延期されるリスクもあります。不動産会社や金融機関との綿密な相談が、スムーズな手続きの鍵となるのです。
初心者が抱きやすい金消契約に関するよくある疑問3選
最後に、金消契約を控えた初心者が抱きやすい3つの疑問にお答えします。
実印を持っていない場合の対応方法
Q1. 実印を持っていない場合はどうすればいい?
A. すぐに印鑑を作成し、住民登録をしている市区町村役場で「印鑑登録」を行ってください。即日発行が可能な自治体も多いですが、余裕を持って準備しましょう。金消契約では、発行から3ヶ月以内の印鑑証明書が必要になります。新社会人の方であれば、この機会に実印を作成することをお勧めします。一度作成すれば、今後の人生で何度も使用することになる重要な印鑑です。
ペアローン時の夫婦出席について
Q2. ペアローンの場合、夫婦二人とも出席が必要?
A. 原則として、契約者全員の出席が必要です。二人ともが借主としての責任を負う契約であるため、それぞれが署名・捺印を行います。どうしても都合がつかない場合は、委任状による代理手続きが認められることもありますが、銀行によって条件が厳しいため、事前の確認が必須です。可能な限り両者の出席を心がけましょう。
保証委託契約の役割と仕組み
Q3. 保証会社との契約(保証委託契約)は何が違うの?
A. 金消契約と同時に「保証委託契約」も結ぶのが一般的です。これは、万が一返済ができなくなった際に、保証会社に代わりに返済(代位弁済)してもらうための契約です。ただし、代位弁済されても借金が消えるわけではなく、返済先が銀行から保証会社に変わるだけですので注意しましょう。保証会社は返済請求をさらに厳しく進めることもあります。これらの複雑な仕組みも、当日担当者から詳しく説明があります。わからないことがあれば、遠慮なく質問することが大切です。
ONEデジPREMIUM™
https://le-techs.com/lp/onedigi-premium